Sau nâng hạng, vì sao dòng vốn quốc tế chưa thể ồ ạt vào Việt Nam?
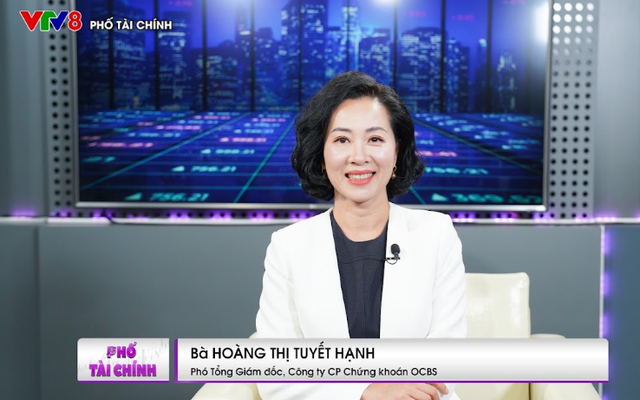
"Nâng hạng không phải là điểm kết thúc mà là một bước chuyển sang giai đoạn phát triển mới", vị chuyên gia OCBS cho hay.
Sau một thời gian dài chờ đợi, thị trường chứng khoán đã chính thức được nâng hạng lên thị trường mới nổi thứ cấp của FTSE. Thực tế, dòng vốn đã bắt đầu gia tăng trên thị trường như báo trước đó, nhưng theo các chuyên gia, để dòng vốn dài hạn chất lượng đổ vào thị trường một cách mạnh mẽ và dài hạn thì còn tiếp tục phụ thuộc vào những cải cách tiếp theo của thị trường và sự cải thiện chất lượng của các doanh nghiệp.
Trao đổi về vấn đề này trong Talk show Phố Tài chính (The Finance Street Talk show) bà Hoàng Thị Tuyết Hạnh, Phó Tổng Giám đốc, Công ty CP Chứng khoán OCBS cho rằng, nâng hạng mở thêm cánh cửa cho dòng vốn quốc tế, nhưng khả năng biến cơ hội đó thành dòng vốn dài hạn sẽ phụ thuộc vào chất lượng của chính thị trường và doanh nghiệp Việt Nam.
Thị trường đã chính thức nâng hạng và các quỹ cũng đang dần phân bổ dòng vốn vào thị trường chứng khoán Việt Nam, bà đánh giá quá trình phân bổ này sẽ diễn ra như thế nào?
Bà Hoàng Thị Tuyết Hạnh: Tôi cho rằng chúng ta có cơ sở để kỳ vọng dòng vốn quốc tế sẽ quan tâm nhiều hơn đến Việt Nam sau khi thị trường nâng hạng. Tuy nhiên, quá trình phân bổ vốn sẽ diễn ra từng bước, tùy thuộc vào chiến lược của từng nhóm nhà đầu tư. Với các quỹ đầu tư theo chỉ số, việc điều chỉnh danh mục sẽ theo lộ trình của FTSE từ tháng 9/2026 đến tháng 9/2027. Đợt đầu mới đưa vào 10% tỷ trọng dự kiến, nên tác động cần được nhìn trong cả quá trình. Trong khi đó, với các quỹ chủ động, nâng hạng mới là điều kiện mở đầu.
Quyết định phân bổ vốn còn phụ thuộc vào triển vọng tăng trưởng, chất lượng lợi nhuận và dòng tiền của doanh nghiệp, định giá, thanh khoản cũng như bối cảnh kinh tế vĩ mô. Theo tôi, điều quan trọng hơn là Việt Nam có thể chuyển sự quan tâm sau nâng hạng thành dòng vốn đầu tư thực chất và dài hạn đến mức nào. Một doanh nghiệp có triển vọng tốt nhưng cổ phiếu vẫn cần đáp ứng các điều kiện đầu tư thực tế của các tổ chức lớn về quy mô, thanh khoản và khả năng tiếp cận. Với nhà đầu tư tổ chức, khả năng tạo lợi nhuận bền vững, chất lượng quản trị, tính minh bạch và mức định giá cũng là những yếu tố quan trọng khi quyết định phân bổ vốn dài hạn. Nâng hạng mở thêm cánh cửa cho dòng vốn quốc tế, nhưng khả năng biến cơ hội đó thành dòng vốn dài hạn sẽ phụ thuộc vào chất lượng của chính thị trường và doanh nghiệp Việt Nam.
Thực tế, nâng hạng đã khó và giữ hạng còn khó hơn, thậm chí là Việt Nam cũng đã đặt mục tiêu tiến lên các chuẩn mực cao hơn, theo bà cần tiếp tục có thêm những giải pháp gì để thực hiện các mục tiêu này?
Bà Hoàng Thị Tuyết Hạnh: Nâng hạng là sự ghi nhận rất đáng khích lệ đối với quá trình cải cách của thị trường chứng khoán Việt Nam. Tuy nhiên, theo tôi, đây không phải là điểm kết thúc mà là một bước chuyển sang giai đoạn phát triển mới, khi yêu cầu của nhà đầu tư, đặc biệt là các định chế quốc tế, sẽ ngày càng cao hơn cả về chất lượng vận hành, khả năng tiếp cận thị trường và chất lượng hàng hóa đầu tư.
Trước hết, những thay đổi về cơ chế giao dịch và thanh toán cần tiếp tục được vận hành ổn định, an toàn và thông suốt. Thứ hai, cần tiếp tục cải thiện khả năng tiếp cận các cơ hội đầu tư của nhà đầu tư nước ngoài. Một doanh nghiệp có nền tảng tốt và triển vọng tăng trưởng hấp dẫn nhưng nhà đầu tư tổ chức khó xây dựng được vị thế đủ lớn do giới hạn sở hữu nước ngoài hoặc tỷ lệ cổ phiếu tự do chuyển nhượng thấp thì sức hấp dẫn về mặt đầu tư cũng bị hạn chế.
Về dài hạn, tôi cho rằng một thị trường vốn phát triển bền vững không thể chỉ dựa vào dòng vốn nước ngoài. Việt Nam cần đồng thời phát triển mạnh hơn nền tảng nhà đầu tư tổ chức trong nước, bao gồm các quỹ đầu tư, doanh nghiệp bảo hiểm và các quỹ hưu trí. Mục tiêu đến năm 2030, tổng tài sản ròng của các quỹ đầu tư chứng khoán đạt 5% GDP cho thấy định hướng rất rõ trong việc xây dựng nguồn vốn tổ chức.
Để hiện thực hóa mục tiêu đó, cần có những sản phẩm được quản lý chuyên nghiệp, minh bạch và phù hợp với nhu cầu tích lũy dài hạn của người dân. Vì vậy, giai đoạn sau nâng hạng cần đồng thời tiếp tục cải thiện khả năng tiếp cận của dòng vốn quốc tế và xây dựng một nền tảng vốn tổ chức trong nước đủ mạnh. Đây cũng là cơ sở để Việt Nam duy trì thành quả nâng hạng và từng bước đáp ứng tốt hơn các tiêu chí của những hệ thống phân loại thị trường quốc tế như MSCI.
Ngoài ra, việc tiếp tục hoàn thiện khuôn khổ pháp lý để phát triển các mô hình, sản phẩm và công cụ mới phù hợp với xu hướng quốc tế cũng được coi là vấn đề trọng tâm, quan điểm của bà về vấn đề này như thế nào?
Bà Hoàng Thị Tuyết Hạnh: Tôi rất đồng tình với định hướng này. Mục tiêu huy động vốn qua thị trường chứng khoán giai đoạn 2026–2030 là khoảng 5,4 triệu tỷ đồng, chưa bao gồm trái phiếu Chính phủ. Quy mô đó đặt ra yêu cầu rất cụ thể, thị trường phải đáp ứng tốt hơn nhu cầu vốn trung và dài hạn của doanh nghiệp. Vì vậy, việc hoàn thiện khuôn khổ pháp lý cần đi cùng với sự phát triển của hạ tầng thị trường và chất lượng sản phẩm đầu tư.
Về hạ tầng, cơ chế giao dịch không yêu cầu nhà đầu tư tổ chức nước ngoài phải ký quỹ 100% tiền trước giao dịch đã tháo gỡ một nút thắt quan trọng. Ở bước phát triển tiếp theo của hạ tầng thị trường, việc triển khai cơ chế đối tác bù trừ trung tâm (CCP) sẽ góp phần hoàn thiện hạ tầng bù trừ, thanh toán và nâng cao năng lực quản trị rủi ro của thị trường. Đi cùng với đó, các công ty chứng khoán, ngân hàng lưu ký và thành viên liên quan cũng phải nâng cao năng lực vốn, công nghệ và quản trị rủi ro tương ứng với quy mô thị trường.
Về phía doanh nghiệp, cơ chế đăng ký niêm yết đồng thời với chào bán lần đầu ra công chúng là một bước tiến tích cực. Điều này đặc biệt quan trọng với nhà đầu tư tổ chức, bởi khả năng tiếp cận và thanh khoản của cổ phiếu là những yếu tố quan trọng trong quyết định phân bổ vốn.
Cuối cùng, điều chúng ta hướng tới không chỉ là có thêm sản phẩm hay giao dịch sôi động hơn, mà là nâng cao hiệu quả phân bổ vốn của thị trường. Khi khuôn khổ pháp lý, hạ tầng và chất lượng sản phẩm cùng được hoàn thiện, dòng vốn sẽ có điều kiện được phân bổ hiệu quả hơn tới những doanh nghiệp có năng lực sử dụng vốn và tạo ra giá trị cho nền kinh tế.
Thực tế, các định chế nước ngoài cũng đã nhấn mạnh, việc nâng cao chất lượng quản trị doanh nghiệp, đặc biệt đối với doanh nghiệp niêm yết, là yếu tố tiên quyết tạo niềm tin cho nhà đầu tư, bà đánh giá như thế nào về vấn đề này tại Việt Nam, nhất là sau khi thị trường đã được nâng hạng?
Bà Hoàng Thị Tuyết Hạnh: Theo tôi, sau nâng hạng, điều chúng ta hướng tới là dòng vốn quốc tế có thể đồng hành lâu dài với doanh nghiệp Việt Nam. Nâng hạng mở ra cơ hội tiếp cận những nguồn vốn lớn hơn, nhưng chất lượng doanh nghiệp và năng lực quản trị là nền tảng để tận dụng cơ hội đó. Trong kỳ đánh giá quản trị công ty ASEAN năm 2024, điểm bình quân của nhóm doanh nghiệp Việt Nam được đánh giá khoảng 60 điểm, trong khi Malaysia và Thái Lan đều trên 100 điểm. Khoảng cách này cho thấy doanh nghiệp Việt Nam cần nâng chuẩn quản trị để cạnh tranh tốt hơn trong việc thu hút vốn quốc tế.
Với nhà đầu tư tổ chức, đặc biệt là các quỹ quốc tế, tốc độ tăng trưởng lợi nhuận luôn được đặt trong mối liên hệ với chất lượng tăng trưởng. Họ quan tâm doanh nghiệp sử dụng vốn có hiệu quả hay không, lợi nhuận có chuyển thành dòng tiền, chiến lược có được thực hiện nhất quán và các quyết định quan trọng có bảo đảm lợi ích của cổ đông hay không.
Vì vậy, minh bạch không chỉ là công bố đầy đủ thông tin mà còn phải bảo đảm thông tin có chất lượng, tính kịp thời và khả năng tiếp cận của nhà đầu tư. Việc nâng chuẩn quản trị phải bắt đầu từ cách doanh nghiệp ra quyết định và chịu trách nhiệm với cổ đông. Hội đồng quản trị cần thực hiện tốt vai trò giám sát, ban điều hành phải giải trình được hiệu quả sử dụng vốn; các giao dịch với bên liên quan và nguy cơ xung đột lợi ích cần được minh bạch, xử lý công bằng và bảo vệ quyền lợi của cổ đông, kể cả cổ đông thiểu số. Với nhà đầu tư tổ chức, chất lượng quản trị ảnh hưởng trực tiếp đến đánh giá rủi ro, định giá, quy mô phân bổ vốn và thời gian nắm giữ. Vì vậy, quản trị doanh nghiệp không chỉ là vấn đề tuân thủ mà ngày càng trở thành một yếu tố quan trọng trong quyết định đầu tư dài hạn.
Thực tế sự kiện nâng hạng đã tạo ra bước ngoặt cho thị trường Việt Nam. Tuy nhiên trong bối cảnh lãi suất cao như hiện nay trên thế giới, theo bà bối cảnh bên ngoài có là tác động đến dòng vốn vào Việt Nam trong thời gian tới không?
Bà Hoàng Thị Tuyết Hạnh: Theo tôi là có, và chúng ta cần nhìn nhận yếu tố này một cách thực tế. Các quỹ quốc tế luôn đặt Việt Nam trong tương quan với nhiều thị trường và nhiều loại tài sản khác nhau. Vì vậy, quyết định phân bổ vốn không chỉ phụ thuộc vào triển vọng của riêng thị trường Việt Nam mà còn chịu ảnh hưởng bởi lãi suất toàn cầu, tỷ giá, mức độ chấp nhận rủi ro và cơ hội đầu tư tại các thị trường khác. Ngày 16/9 vừa qua, Fed đã nâng lãi suất thêm 0,25 điểm phần trăm, đưa biên độ lên 3,75–4%.
Diễn biến này cho thấy bối cảnh bên ngoài vẫn cần được theo dõi sát. Với Việt Nam, ảnh hưởng có thể đến từ quyết định phân bổ vốn của các quỹ và cả áp lực lên tỷ giá. Khi lợi suất của các tài sản có mức độ rủi ro thấp duy trì ở mức hấp dẫn, các thị trường mới nổi sẽ phải cạnh tranh rõ hơn để thu hút dòng vốn quốc tế. Với nhà đầu tư tổ chức, điều quan trọng là lợi suất kỳ vọng sau khi đã tính đến rủi ro. Nhà đầu tư nước ngoài có thể đạt mức sinh lời tốt trên cổ phiếu bằng VND, nhưng biến động tỷ giá có thể làm thay đổi đáng kể hiệu quả đầu tư khi quy đổi về đồng tiền của họ. Vì vậy, bên cạnh triển vọng tăng giá, họ còn xem xét tỷ giá, chi phí phòng ngừa rủi ro, thanh khoản và khả năng thoái vốn.
Tuy nhiên, mỗi quỹ có cách tiếp cận khác nhau. Các quỹ theo chỉ số sẽ điều chỉnh danh mục theo lộ trình, còn các quỹ chủ động có thể lựa chọn thời điểm phù hợp hơn. Do đó, dòng vốn vào Việt Nam có thể có những giai đoạn nhanh, chậm khác nhau tùy thuộc vào điều kiện tài chính quốc tế và mức độ hấp dẫn tương đối của thị trường. Điều Việt Nam có thể chủ động là duy trì ổn định kinh tế vĩ mô, tính nhất quán trong chính sách, tiếp tục cải cách thị trường và nâng cao chất lượng các cơ hội đầu tư.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/sau-nang-hang-vi-sao-dong-von-quoc-te-chua-the-o-at-vao-viet-nam-post4296604275.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Giá vàng về thấp nhất 2 tháng, quỹ lớn nhất thế giới "gom" 600 cân vàng
10:02 , 06/10/2026
iPhone cháy hàng, Điện Máy Xanh báo doanh thu kỷ lục gần 100.000 tỷ
09:35 , 06/10/2026