Một chỉ báo cho thấy chứng khoán Việt Nam đang ảm đạm hơn những gì nhìn từ thanh khoản
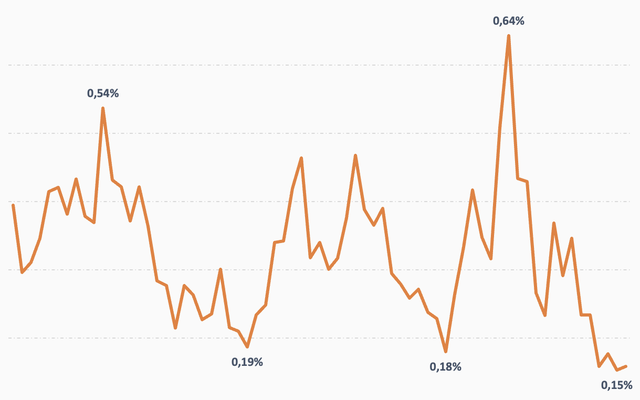
Con số tuyệt đối về giá trị thanh khoản thậm chí còn không phản ánh hết mức độ ảm đạm của thị trường giai đoạn này.
Thị trường chứng khoán Việt Nam đang trải qua một trong những giai đoạn giao dịch ảm đạm nhất trong nhiều năm trở lại đây. Thanh khoản có xu hướng suy giảm trong hơn một năm qua, giá trị giao dịch bình quân phiên trên HoSE từ mức quanh 30.000 tỷ vào quý 3 năm ngoái, rơi xuống chỉ còn khoảng 13.000 tỷ đồng.
Con số tuyệt đối thậm chí còn không phản ánh hết mức độ ảm đạm của thị trường. Tương quan giữa thanh khoản và vốn hóa thị trường càng làm rõ hơn bức tranh này. Tỷ lệ Giá trị giao dịch khớp lệnh bình quân phiên/ Vốn hóa HoSE đã rơi xuống mức thấp nhất trong nhiều năm, chỉ còn khoảng 0,15%. Con số này chỉ bằng 1/4 so với thời điểm một năm trước.
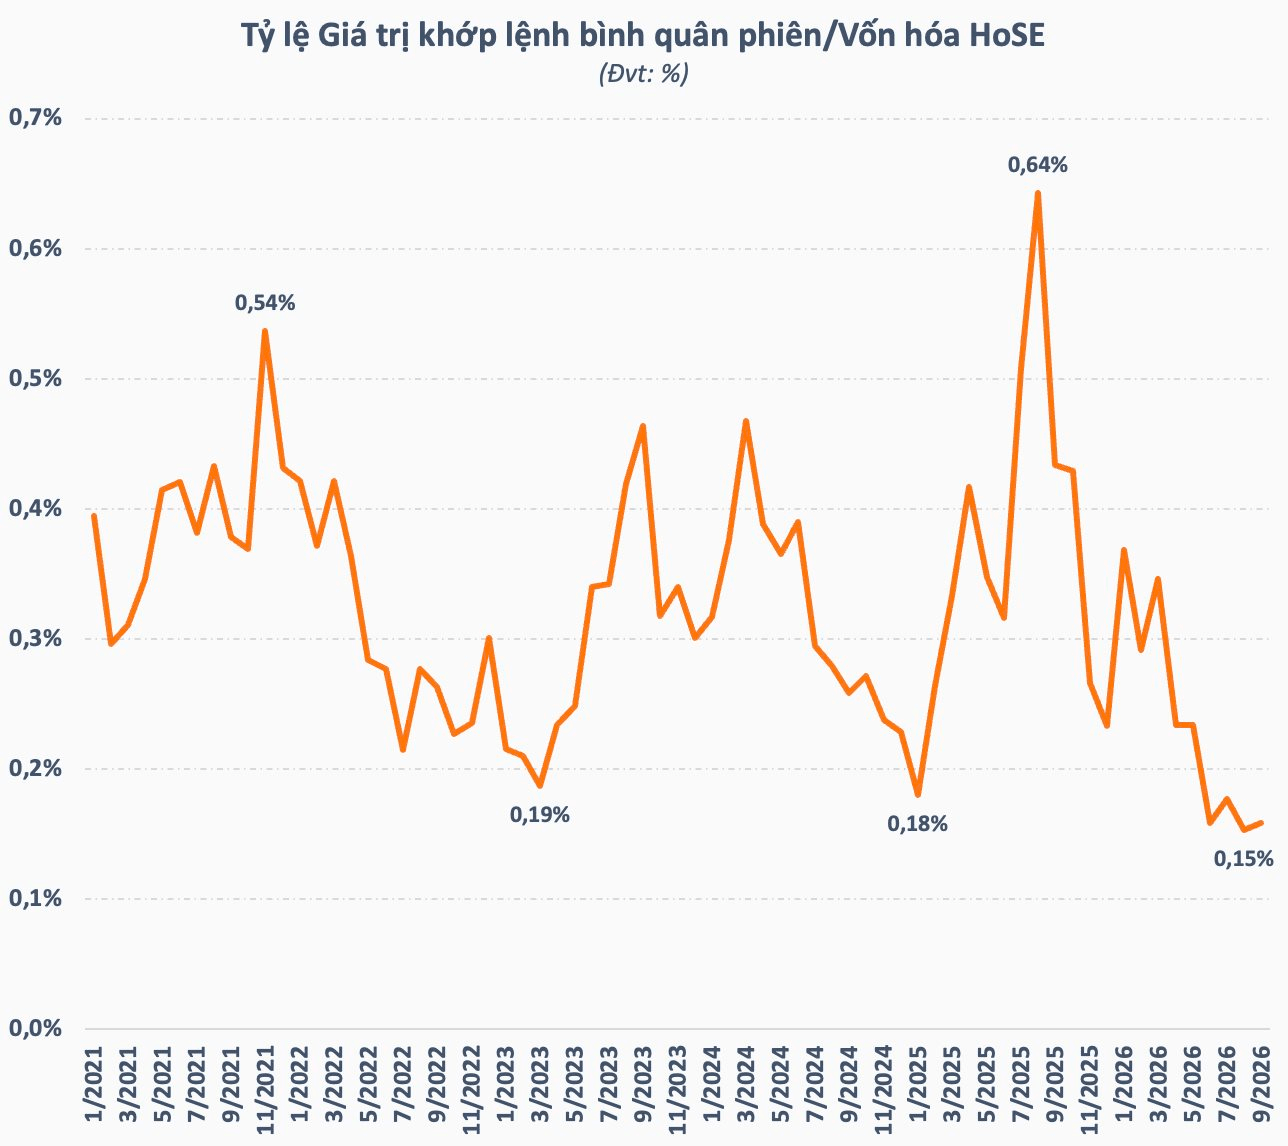
Giá trị giao dịch hàng ngày giảm gần 60% sau một năm, trong khi vốn hóa thị trường đã tăng gần 20% trong cùng giai đoạn. Điều này phản ánh thực trạng “xanh vỏ đỏ lòng” kéo dài trong khoảng một năm trở lại đây khi đà tăng của thị trường tập trung cục bộ vào một số cổ phiếu trụ, đặc biệt là nhóm Vingroup.
Với trọng số rất lớn 4 cổ phiếu nhóm Vingroup là VIC, VHM, VPL, VRE (chiếm khoảng 1/3 vốn hóa HoSE) gần như chi phối chỉ số dù giao dịch hàng ngày chỉ ngang các một vài ngân hàng. Trạng thái phân hóa càng rõ hơn trong bối cảnh tiền vào thị trường hạn chế dưới áp lực từ mặt bằng lãi suất cao.
Trong thư gửi nhà đầu tư mới đây, ông Petri Deryng - người đứng đầu Pyn Elite Fund cho rằng lãi suất tiền gửi ngân hàng tại Việt Nam đã tăng mạnh cùng chiều với lợi suất trái phiếu chính phủ, khiến các nhà đầu tư trong nước chuyển dòng vốn từ thị trường chứng khoán sang kênh tiền gửi ngân hàng.
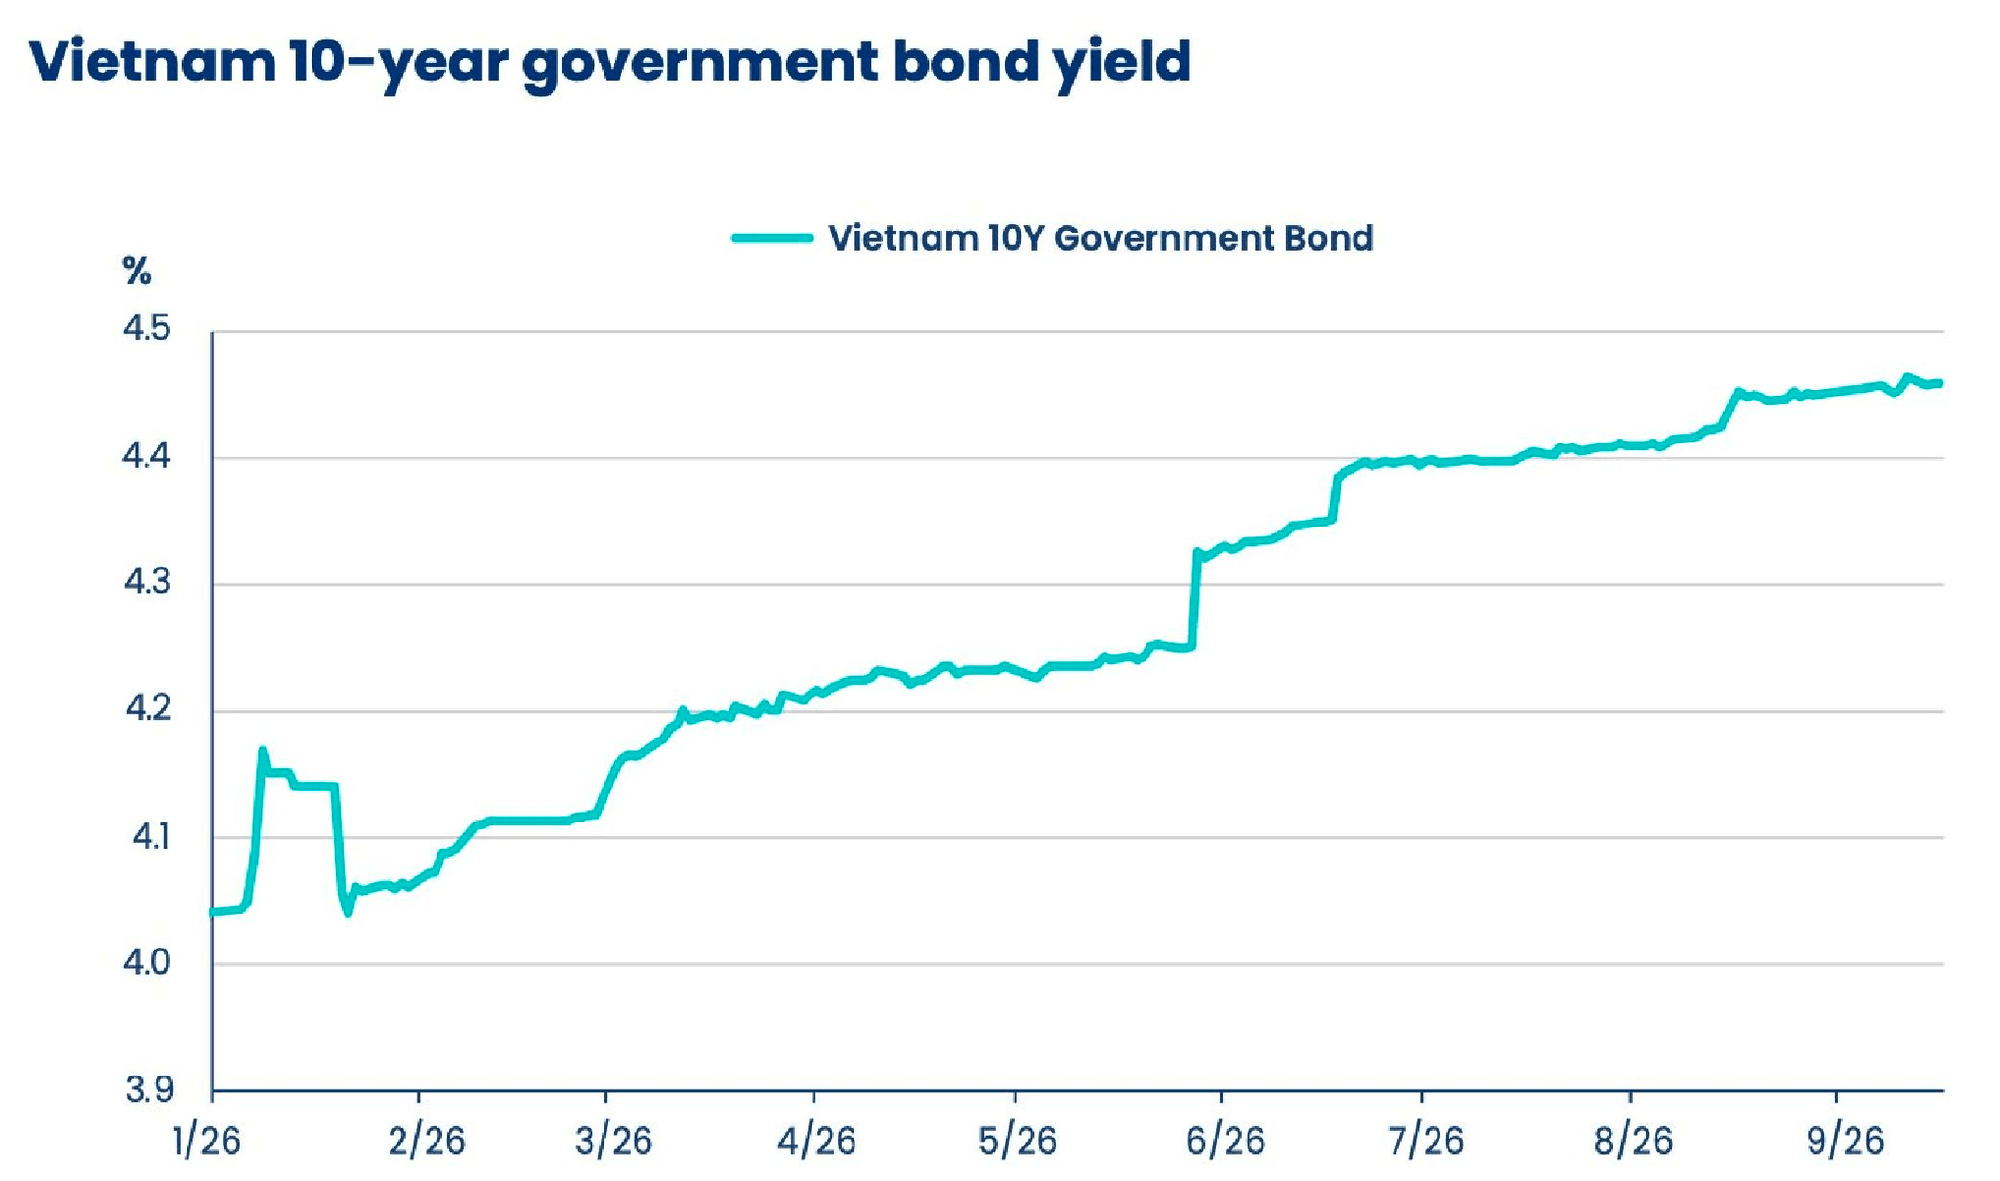
Đồng quan điểm, chia sẻ tại Fund Insider của Fmarket, ông Lê Chí Phúc - Tổng Giám đốc SGI Capital cho rằng áp lực lãi suất ngày càng lớn từ cả trong nước lẫn quốc tế. "Dư địa nới lỏng tiền tệ của chúng ta gần như đã hết. Với mục tiêu tăng trưởng mạnh, nền kinh tế chắc chắn sẽ phải chấp nhận một mặt bằng lãi suất cao hơn", ông Phúc nhận định.
Lãi suất tại các ngân hàng và trên thị trường liên ngân hàng bắt đầu tăng. Sau một năm, tác động của xu hướng này thể hiện ngày càng rõ trên thị trường chứng khoán, đặc biệt qua sự sụt giảm mạnh của thanh khoản. Đáng chú ý, khi những áp lực hình thành từ chu kỳ tín dụng trong nước chưa hạ nhiệt, môi trường quốc tế lại xuất hiện thêm những yếu tố bất lợi, khiến triển vọng lãi suất trong những tháng cuối năm trở nên khó khăn hơn.
Nếu cuối năm trước, Việt Nam chủ yếu đối mặt với những khó khăn về thanh khoản và lãi suất trong nước, thì hiện tại áp lực còn đến từ xu hướng tăng lãi suất trên phạm vi toàn cầu. “Gần đây, chúng ta bắt đầu thấy xuất hiện một làn gió ngược rất đáng chú ý, đó là sự tăng lên của lãi suất trên toàn cầu”, ông Phúc nhận định.
Trong bối cảnh hiện tại, triển vọng dòng tiền sớm trở lại thị trường chứng khoán giúp thanh khoản sôi động hơn trở nên “mờ mịt”. Kỳ vọng nâng hạng lên thị trường mới nổi kéo theo dòng vốn ngoại đổ vào chứng khoán Việt Nam, tuy nhiên mức độ tác động trong ngắn hạn còn tương đối hạn chế.
Tuy nhiên, về dài hạn, triển vọng của chứng khoán Việt Nam vẫn được các tổ chức quốc tế đánh giá cao nhờ quyết tâm tăng trưởng kinh tế 2 con số đồng thời duy trì ổn định vĩ mô; tăng trưởng lợi nhuận của các doanh nghiệp niêm yết được dự báo ở mức cao giúp định giá trở nên hấp dẫn hơn…
Bên cạnh đó, nỗ lực hoàn thiện thị trường nhằm cải thiện các tiêu chí khắt khe hơn hướng tới thị trường mới nổi cao cấp của FTSE và MSCI cũng được kỳ vọng giúp chứng khoán Việt Nam thu hút được dòng vốn dài hạn cả trong và ngoài nước, qua đó thúc đẩy thị trường phát triển lành mạnh, bền vững.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/mot-chi-bao-cho-thay-chung-khoan-viet-nam-dang-am-dam-hon-nhung-gi-nhin-tu-thanh-khoan-132059.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Gia đình bà Cao Thị Ngọc Dung còn nắm bao nhiêu cổ phiếu PNJ?
00:02 , 30/09/2026