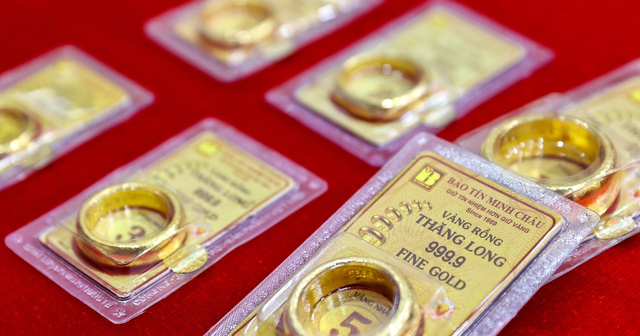
Giá vàng miếng, vàng nhẫn trơn sáng 29/9 tại SJC, DOJI, PNJ, Bảo Tín Minh Châu,...
Trước đó, trong ngày 28/9, giá vàng trong nước đã đồng loạt giảm mạnh 2 triệu đồng/lượng.
- 28-09-2026Giá vàng trang sức 9999 chiều tối 28/9 tại SJC, PNJ, DOJI và Bảo Tín Minh Châu
- 28-09-2026Giá vàng miếng, vàng nhẫn trơn chiều 28/9 giảm sâu tại SJC, DOJI, PNJ, Bảo Tín Minh Châu và Bảo Tín Mạnh Hải
- 28-09-2026Vì sao càng mua vàng càng lỗ?
Đầu giờ sáng ngày 29/9, giá vàng miếng tại các doanh nghiệp lớn như SJC, DOJI, PNJ, Bảo Tín Minh Châu được niêm yết cùng mức 139,4 – 142,4 triệu đồng/lượng. Trước đó trong ngày 28/9, loại vàng này đã giảm mạnh 2 triệu đồng/lượng.
Giá vàng nhẫn trơn 9999 hiện phổ biến 138,9 – 139,5 triệu đồng/lượng chiều mua vào và 141,9 – 143,5 triệu đồng/lượng chiều bán ra.
Cụ thể, DOJI và Bảo Tín Minh Châu đang áp dụng cùng mức 139,5 – 143,5 triệu đồng/lượng cho giá vàng nhẫn. SJC niêm yết 138,9 – 141,9 triệu đồng/lượng. Trong khi PNJ là 139,4 – 142,4 triệu đồng/lượng.
Trên thị trường quốc tế, giá vàng giao ngay vẫn duy trì ở mức thấp sau khi giảm mạnh trong phiên hôm qua, hiện đứng ở mức 4.126 USD/ounce.
Một chiến lược gia cho rằng ngưỡng 4.000 USD sẽ được giữ vững. Dù con đường đi lên của vàng đang trở nên khó khăn hơn, giá kim loại quý vẫn có khả năng chạm mốc 5.000 USD/ounce trong vòng 6 tháng tới.
Trong cuộc phỏng vấn với Kitco News, ông Aakash Doshi, Giám đốc Chiến lược Vàng tại State Street Investment Management, nhận định vàng đang đối mặt với những lực cản đáng kể trong ngắn hạn khi thị trường đặt cược vào lập trường cứng rắn hơn của Cục Dự trữ Liên bang Mỹ (Fed), trong khi đồng USD mạnh lên. Tuy nhiên, bất chấp những rủi ro giảm giá, thị trường vàng vẫn nhận được lực cầu mang tính cấu trúc.
Theo ông Doshi, đợt bán tháo của vàng không quá bất ngờ trong bối cảnh kỳ vọng về lãi suất đã thay đổi mạnh. Kể từ giữa tháng 8, thị trường đã phản ánh thêm hai đợt tăng lãi suất vào giá, trong khi kỳ vọng đối với lãi suất ở các kỳ hạn dài hơn cũng thay đổi đáng kể.
Ông cho rằng vàng về cơ bản đang phản ứng với thời điểm mà kỳ vọng "diều hâu" của thị trường lên mức cao nhất, khi lợi suất danh nghĩa, lợi suất thực cùng tăng và đồng USD mạnh lên, qua đó gây sức ép lên kim loại quý.
Dù vậy, ông Doshi cho rằng đợt điều chỉnh hiện tại chưa làm thay đổi đáng kể triển vọng mang tính cấu trúc của vàng trong dài hạn.
"Nếu Fed tăng lãi suất thêm một vài lần nữa, tôi cho rằng đây sẽ là lực cản đối với vàng trong ngắn hạn", ông nói. "Điều đó khiến con đường tiến tới mốc 5.000 USD/ounce trở nên khó khăn hơn khi nhà đầu tư phải tính đến mức lợi suất thực cao."
Ông Doshi chỉ ra rằng lãi suất cao hơn không thể giải quyết những vấn đề tài khóa dài hạn mà Mỹ cũng như nhiều nền kinh tế lớn khác đang phải đối mặt. Trên thực tế, chi phí đi vay tăng thậm chí còn khiến những thách thức này trở nên nghiêm trọng hơn do làm gia tăng chi phí trả lãi nợ của chính phủ.
Yếu tố này có thể lý giải vì sao vàng vẫn thể hiện sức chống chịu đáng kể, bất chấp những thay đổi mạnh mẽ trên thị trường trái phiếu toàn cầu.
Ông Doshi lưu ý, trước đại dịch COVID-19, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm chỉ ở khoảng 1,5%. Theo ông, vào thời điểm đó, rất ít nhà đầu tư có thể hình dung rằng sau khoảng 6 năm rưỡi, lợi suất trái phiếu kỳ hạn 10 năm có thể lên khoảng 5,3%, trong khi giá vàng vẫn duy trì quanh mức 4.000 USD/ounce.
Theo chuyên gia này, sự phân kỳ trên cho thấy ngày càng có nhiều yếu tố cấu trúc tác động tới vàng, bên cạnh mối quan hệ truyền thống giữa kim loại quý và lãi suất.
An ninh tiền tệ
Theo An ninh tiền tệ
Copy link
Link bài gốc
Lấy link!
https://antt.nguoiduatin.vn/gia-vang-mieng-vang-nhan-tron-sang-29-9-tai-sjc-doji-pnj-bao-tin-minh-chau-20526092906402384.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
Nữ nhân viên ngân hàng Nguyễn Giang Vũ Vi lĩnh án 16 năm tù
22:02 , 28/09/2026