Giá tăng 230%, Mỹ vội tìm 'kho báu' ở láng giềng Nga: 'Vỡ mộng' vì Trung Quốc đã khai thác trước cả năm
Giá một loại hàng hoá chiến lược đã tăng hơn 200% kể từ tháng 5/2025, đẩy cuộc cạnh tranh giành nguồn cung sang một mặt trận mới là Kazakhstan - quốc gia sát Nga và Trung Quốc.
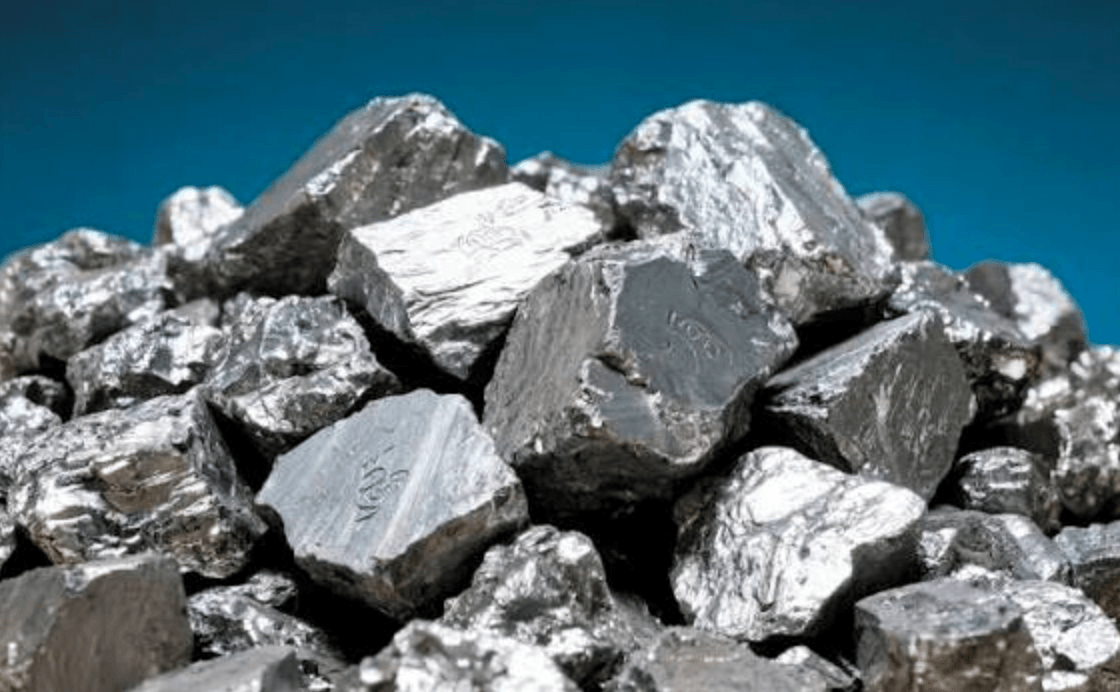
Cuộc đua ngày càng cấp bách sau khi Bắc Kinh áp dụng biện pháp kiểm soát xuất khẩu một số sản phẩm vonfram từ tháng 2/2025. Trong một thị trường vốn đã khan hiếm nguồn cung, nhu cầu từ quốc phòng, công nghiệp và công nghệ tăng nhanh khiến giá kim loại này leo thang, đồng thời phơi bày mức độ phụ thuộc của nhiều nền kinh tế vào Trung Quốc.
Kim loại chiến lược tăng giá 230%, Mỹ tìm nguồn cung mới
Vonfram là một trong những kim loại có những đặc tính khó thay thế. Với độ cứng và khả năng chịu nhiệt cao, vật liệu này được sử dụng trong dụng cụ công nghiệp, linh kiện bán dẫn, thiết bị điện tử phục vụ trí tuệ nhân tạo (AI) và trung tâm dữ liệu. Trong lĩnh vực quốc phòng, vonfram còn xuất hiện trong đạn xuyên giáp, tên lửa và nhiều loại khí tài.
Vấn đề nằm ở mức độ tập trung nguồn cung. Trung Quốc hiện chiếm gần 80% sản lượng vonfram khai thác toàn cầu, với sản lượng tương đương khoảng 3,7 lần phần còn lại của thế giới cộng lại. Ưu thế này không dừng ở khai khoáng mà kéo dài sang chế biến và sản xuất các sản phẩm có giá trị cao hơn. Trong khi đó, Mỹ là nước tiêu thụ lớn nhưng không ghi nhận hoạt động khai thác vonfram thương mại trong nước kể từ năm 2015.
Sự mất cân đối này trở nên rõ ràng hơn sau khi Trung Quốc siết xuất khẩu. Giá vonfram toàn cầu đã tăng hơn 200% kể từ tháng 5/2025. Fastmarkets cho biết giá tinh quặng vonfram trên thị trường thế giới đạt 2.500-2.800 USD/tấn vào cuối tháng 5, so với 750-850 USD đầu năm 2026, tương đương mức tăng khoảng 230%.
Tác động đã lan tới các nhà máy Mỹ. Ulterra Drilling Technologies cho biết chi phí sản xuất mũi khoan tăng tới 50% trong một năm. Do giá vonfram đắt đỏ, công ty chuyển một phần sản xuất sang các mẫu thân thép, dù mũi khoan chứa nhiều vonfram thường có tuổi thọ cao hơn khi làm việc với đá cứng và có độ mài mòn lớn.
Varel Energy Solutions cũng tính đến giải pháp tương tự. Lãnh đạo doanh nghiệp cảnh báo nếu giá vonfram không ổn định, các nhà sản xuất sẽ buộc phải chuyển sang vật liệu thép thay thế.
Một số doanh nghiệp khác chịu sức ép lớn hơn. MSC Industrial Supply, nhà phân phối công nghiệp Mỹ có doanh thu hàng năm gần 4 tỷ USD, cho biết chi phí đầu vào liên quan đến vonfram đã tăng khoảng 500%. Dù giá nguyên liệu gần đây có dấu hiệu ổn định, tác động dây chuyền vẫn chưa kết thúc khi các nhà cung cấp tiếp tục điều chỉnh giá tùy lượng tồn kho và khả năng tiếp cận nguyên liệu.
Trong bối cảnh đó, Washington đang hướng sự chú ý tới Kazakhstan. Tháng 4, công ty đầu tư khai khoáng Cove Capital của Mỹ mua 70% cổ phần tại hai mỏ Northern Katpar và Upper Kairakty thuộc vùng Karaganda. Tổng chi phí phát triển dự kiến khoảng 1,1 tỷ USD.
Tuy nhiên, 2 dự án mới ở giai đoạn nghiên cứu kỹ thuật và khả thi, với mục tiêu bắt đầu sản xuất khoảng năm 2028. Đây là khoảng cách đáng kể so với các khoản đầu tư do Trung Quốc hậu thuẫn tại Kazakhstan.
Jiaxin International Resources, doanh nghiệp niêm yết tại Hong Kong, đã vận hành mỏ Boguty ở vùng Almaty. Mỏ bắt đầu sản xuất thử từ tháng 11/2024 và chính thức khai thác thương mại vào tháng 4/2025.
Một dự án vonfram khác giữa Kunxin International Investment và SP Saryarka Tungsten của Kazakhstan cũng nằm trong hơn 60 thỏa thuận được ký tại Hội nghị cấp cao Vành đai và Con đường ở Hong Kong hồi tháng 9, dù thông tin chi tiết chưa được công bố.
Điều này có nghĩa trong lúc các dự án được Mỹ hậu thuẫn còn nghiên cứu và tìm vốn, một dự án có yếu tố Trung Quốc đã đưa quặng ra thị trường.
Có hơn 2 triệu tấn tài nguyên nhưng khai thác được quặng vẫn chưa đủ
Kazakhstan được đánh giá có tiềm năng trở thành một trong những nguồn cung vonfram quan trọng nhất bên ngoài Trung Quốc.
Liang Yan, giáo sư kinh tế tại Đại học Willamette, cho rằng quốc gia Trung Á sở hữu hơn 2 triệu tấn tài nguyên vonfram dự báo và về lâu dài có thể cung cấp khoảng 15% sản lượng khai thác toàn cầu.
Tuy nhiên, có tiền xây mỏ không đồng nghĩa có thể nhanh chóng tái tạo chuỗi công nghiệp mà Trung Quốc xây dựng trong nhiều thập kỷ.
Theo Liang, nguồn vốn Mỹ khó có thể ngay lập tức vô hiệu hóa lợi thế của Trung Quốc về năng lực chế biến và quy mô thương mại. Kazakhstan không chỉ cần đưa những mỏ mới vào hoạt động mà còn phải phát triển năng lực tinh luyện trong nước nếu muốn tạo ra chuỗi cung ứng thực sự ít phụ thuộc vào Trung Quốc.
Đây chính là điểm khiến cuộc cạnh tranh vonfram phức tạp hơn một cuộc đua mở mỏ thông thường. Quặng sau khi lấy lên khỏi mặt đất còn phải trải qua nhiều công đoạn trước khi trở thành sản phẩm sử dụng trong nhà máy. Trung Quốc đang có lợi thế ở phần lớn chuỗi này, từ chế biến quặng thành tinh quặng, sản xuất ammonium paratungstate (APT) - nguyên liệu trung gian quan trọng - đến chế tạo các sản phẩm hoàn thiện như hợp kim cứng.
Liu Wenjing, thành viên Hội đồng điều hành ngành khai khoáng thuộc Trung tâm Tài chính Quốc tế Astana và nhà sáng lập Elistra Advisory, nhận định vốn của Mỹ có thể hạ đáng kể rào cản đối với việc xây dựng chuỗi cung ứng thay thế. Song, “tài chính không thể tự động tái tạo hệ thống công nghiệp mà Trung Quốc đã xây dựng trong nhiều thập kỷ”.
Kịch bản đáng chú ý là các mỏ do phương Tây đầu tư vẫn có thể phải đưa tinh quặng sang Trung Quốc xử lý nếu cơ sở chế biến thay thế chậm tiến độ hoặc chi phí quá cao. Khi đó, nguồn cung khai thác ngoài Trung Quốc tăng lên nhưng nút thắt giữa chuỗi vẫn chưa được tháo gỡ.
Yếu tố địa lý càng củng cố lợi thế này. Kazakhstan có đường biên giới trực tiếp với Trung Quốc, trong khi hàng hóa muốn tới châu Âu hoặc Bắc Mỹ phải đi theo những tuyến vận tải dài hơn, trong đó có hành lang xuyên biển Caspi.
Washington dường như đã nhận ra bài toán này. Giữa tháng 9, Mỹ công bố khoản đầu tư 450 triệu USD vào Elmet Group thông qua cổ phần ưu đãi có thể hoàn lại. Động thái cho thấy chiến lược của Mỹ đang dịch chuyển từ việc đơn thuần bảo đảm nguồn quặng sang lấp khoảng trống ở khâu chế biến trung gian, trong đó có năng lực chuyển vonfram thành APT.
Vận tải cũng được đưa vào kế hoạch. Northern Katpar đang được thiết kế để có thể tiếp cận thị trường quốc tế qua tuyến xuyên Caspi. Điều này cho thấy các dự án do phương Tây hậu thuẫn phải đồng thời giải ba bài toán: khai thác quặng, chế biến và đưa sản phẩm đến khách hàng mà không phụ thuộc vào hạ tầng Trung Quốc.
Sức ép xây dựng chuỗi cung ứng mới gia tăng mạnh kể từ tháng 2/2025, khi Bắc Kinh áp dụng yêu cầu cấp phép xuất khẩu một số sản phẩm vonfram, cùng ngày các mức thuế mới của Mỹ đối với hàng hóa Trung Quốc có hiệu lực.
Trung Quốc giải thích biện pháp nhằm bảo vệ an ninh quốc gia và thực hiện nghĩa vụ không phổ biến vũ khí. Tuy nhiên, chúng được nhìn nhận rộng rãi trong bối cảnh cạnh tranh thương mại và công nghệ giữa hai nền kinh tế lớn nhất thế giới.
Bắc Kinh cũng chỉ cho phép 15 doanh nghiệp xuất khẩu vonfram theo hệ thống thương mại nhà nước trong giai đoạn 2026-2027. Các mặt hàng nằm trong diện kiểm soát từ năm 2025 tiếp tục phải xin giấy phép riêng và trải qua quá trình kiểm tra người dùng cuối.
Số liệu hải quan cho thấy xuất khẩu các sản phẩm vonfram của Trung Quốc tính theo khối lượng giảm 25% trong 8 tháng đầu năm 2026. Xuất khẩu natri vonframat giảm 94,9%, còn APT giảm 89,3%.
Riêng lượng sản phẩm liên quan đến vonfram xuất sang Mỹ giảm 21%. Xuất khẩu vonfram chưa gia công và carbide vonfram sang thị trường này dừng hoàn toàn, trong khi vonfram dạng thanh giảm 42%.
Cuộc đua lan rộng
Kazakhstan hiện vẫn chiếm chưa tới 3% sản lượng vonfram khai thác toàn cầu. EarthRarest ước tính tỷ trọng khoảng 2,8%, tương đương một phần tám tổng sản lượng bên ngoài Trung Quốc.
Quy mô này còn nhỏ so với vị trí áp đảo của Bắc Kinh, song lại đủ lớn để trở nên quan trọng đối với những khách hàng muốn đa dạng hóa nguồn cung.
Nếu mỏ Boguty tiếp tục mở rộng và Northern Katpar cùng Upper Kairakty đi vào sản xuất đúng kế hoạch, Kazakhstan có thể từ một nhà sản xuất nhỏ trở thành nguồn cung vonfram chiến lược ngoài Trung Quốc.
Tuy nhiên, EarthRarest cảnh báo chưa có bằng chứng cho thấy nguồn vốn đơn thuần có thể xóa bỏ bất lợi về chi phí hoặc quy mô. Việc đưa vonfram Kazakhstan tới các khách hàng phương Tây mà không đi qua Trung Quốc chỉ khả thi khi toàn bộ mắt xích từ khai thác, chế biến, vận tải tới hợp đồng đầu ra cùng vận hành.
Với những dự án lớn đang được đề xuất, một tuyến cung ứng hoàn toàn độc lập hiện vẫn là mục tiêu chứ chưa phải thực tế đã được chứng minh.
Bản thân Kazakhstan cũng không muốn cuộc chơi chỉ là lựa chọn giữa vốn Mỹ và vốn Trung Quốc. Astana muốn tận dụng cuộc cạnh tranh để thoát khỏi vai trò nhà xuất khẩu nguyên liệu thô và giữ lại nhiều giá trị hơn trong nước.
Chiến lược phát triển địa chất giai đoạn 2023-2027 của Kazakhstan đặt mục tiêu mở rộng thăm dò, số hóa dữ liệu địa chất, cải thiện hạ tầng khai khoáng và tăng đầu tư vào nghiên cứu, nhân lực.
Một kế hoạch khác về kim loại hiếm và đất hiếm đến năm 2028 đặt mục tiêu hiện đại hóa cơ sở hiện có, đưa công nghệ chế biến tiên tiến vào sử dụng và thu hút vốn từ nhiều đối tác quốc tế hơn.
Cuộc chạy đua cũng không còn giới hạn ở Trung Á. Cuối tháng 8, Quỹ Tài sản Quốc gia Anh công bố khoản đầu tư lên tới 71 triệu bảng vào Tungsten West, hỗ trợ kế hoạch tái khởi động mỏ vonfram và thiếc Hemerdon tại Devon. Dự án đặt mục tiêu đạt sản lượng đầy đủ trong quý I/2027.
Mỹ đồng thời tìm nguồn cung từ tái chế. Ngày 27/8, Washington áp lệnh cấm xuất khẩu phế liệu vonfram trong một năm nhằm giữ nguyên liệu cho các nhà chế biến trong nước. Vonfram tái chế hiện cung cấp khoảng 25-30% nguồn cung toàn cầu và đặc biệt quan trọng đối với Mỹ do nước này không có hoạt động khai thác thương mại trong nước.
Các quốc gia sở hữu tài nguyên cũng bắt đầu muốn giữ kim loại chiến lược lại để chế biến sâu.
Tại Việt Nam, Bộ Công Thương đã đề xuất đưa vonfram ra khỏi danh mục khoáng sản được phép xuất khẩu. Thời hạn áp dụng chưa được xác định và cơ quan quản lý nhấn mạnh đây không phải đề xuất cấm xuất khẩu vĩnh viễn.
Zimbabwe thậm chí đi xa hơn. Tháng 9, nước này đình chỉ xuất khẩu antimon và vonfram dưới mọi hình thức, bao gồm quặng và tinh quặng, cho tới khi có thông báo mới. Chính phủ Zimbabwe cho biết mục tiêu là thúc đẩy doanh nghiệp khai khoáng tinh luyện, chế biến sâu trong nước, qua đó giữ lại nhiều giá trị hơn trước khi xuất khẩu.
Những động thái này cho thấy cuộc cạnh tranh vonfram đang chuyển từ câu hỏi “ai sở hữu mỏ” sang “ai kiểm soát cả chuỗi cung ứng”.
Kazakhstan có tài nguyên lớn và đang trở thành chiến trường đầu tư mới. Mỹ có vốn, thị trường tiêu thụ và động lực chiến lược để giảm phụ thuộc. Anh đang tìm cách khôi phục sản xuất trong nước. Các nước sở hữu tài nguyên muốn hạn chế xuất thô và phát triển chế biến sâu.
Nhưng Trung Quốc đang bước vào cuộc đua từ vị trí khác biệt, khi nước này không chỉ sở hữu phần lớn sản lượng khai thác toàn cầu mà còn có hệ thống chế biến và sản xuất đã được hình thành qua nhiều thập kỷ.
Theo SCMP
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/gia-tang-230-my-voi-tim-kho-bau-o-lang-gieng-nga-vo-mong-vi-trung-quoc-da-khai-thac-truoc-ca-nam-132334.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Nga đón tin vui về dầu thô khiến phương Tây “ngậm đắng không yên”
14:41 , 05/10/2026