Chuyên gia Mirae Asset gọi tên 2 cổ phiếu tiềm năng giữa môi trường lãi suất tăng cao
Trong môi trường chi phí vốn cao, nhà đầu tư cần tìm những doanh nghiệp vừa duy trì tăng trưởng lợi nhuận, vừa sở hữu bảng cân đối khỏe và khả năng bảo vệ biên lợi nhuận.
Khi “tiền đắt” trở thành phép thử với doanh nghiệp
GDP quý 3/2026 tăng 9,95%, đưa tăng trưởng 9 tháng lên 9,01%, nhưng diễn biến tích cực của nền kinh tế không đồng nghĩa tất cả doanh nghiệp niêm yết đều hưởng lợi như nhau.
Theo bà Nguyễn Thị Bình Minh, Giám đốc Trung tâm Kinh doanh – CTCP Chứng khoán Mirae Asset Việt Nam, trong môi trường chi phí vốn cao, sự phân hóa giữa các doanh nghiệp sẽ ngày càng rõ.
Một doanh nghiệp có thể tăng doanh thu 20%, nhưng nếu lãi vay và nguyên liệu cùng tăng trong khi không thể nâng giá bán, mức tăng lợi nhuận có thể rất hạn chế. Ngược lại, những doanh nghiệp sở hữu lượng tiền mặt lớn, nợ thấp, có khả năng chuyển chi phí vào giá bán và còn dư địa mở rộng công suất có thể chuyển tăng trưởng của nền kinh tế thành mức tăng lợi nhuận cao hơn đáng kể.
Theo chuyên gia Mirae Asset, doanh nghiệp đáng chú ý trong môi trường này cần đáp ứng ba yếu tố.
Thứ nhất, tăng trưởng đến từ hoạt động kinh doanh thực, thay vì bán tài sản hoặc các khoản thu nhập bất thường.
Thứ hai, doanh nghiệp có khả năng tự tài trợ cho tăng trưởng. Khi vốn trở nên đắt đỏ, lượng tiền mặt lớn và nợ thấp không chỉ giúp phòng thủ mà còn tạo lợi thế cạnh tranh.
Thứ ba, doanh nghiệp có khả năng bảo vệ biên lợi nhuận. Nếu chi phí đầu vào tăng nhưng biên lợi nhuận vẫn được duy trì hoặc mở rộng, điều này cho thấy doanh nghiệp có khả năng chuyển một phần chi phí sang giá bán, cải thiện cơ cấu sản phẩm hoặc nâng năng suất mà không đánh mất khách hàng.
Từ cách tiếp cận này, bà Bình Minh đưa ra hai trường hợp đầy tiềm năng trong môi trường lãi suất cao.
GVR: Tăng trưởng từ tài sản thật, nợ vay chỉ bằng 3,9% vốn chủ sở hữu
Trường hợp đầu tiên là Tập đoàn Công nghiệp Cao su Việt Nam (GVR).
Theo quan sát của chuyên gia MASVN, GVR hội tụ hai động lực gồm chu kỳ giá cao su tự nhiên và giá trị quỹ đất/khu công nghiệp.
SVR10 – loại cao su khối tiêu chuẩn được sử dụng phổ biến trong sản xuất lốp xe và công nghiệp – được dự báo duy trì quanh 2,5 USD/kg tới nửa đầu năm 2027 và có thể lên 2,8–3 USD/kg trong nửa cuối năm. Bên cạnh đó, việc chuyển đổi một phần đất cao su sang khu công nghiệp và hạ tầng có thể tạo thêm nguồn thu và giá trị tài sản.
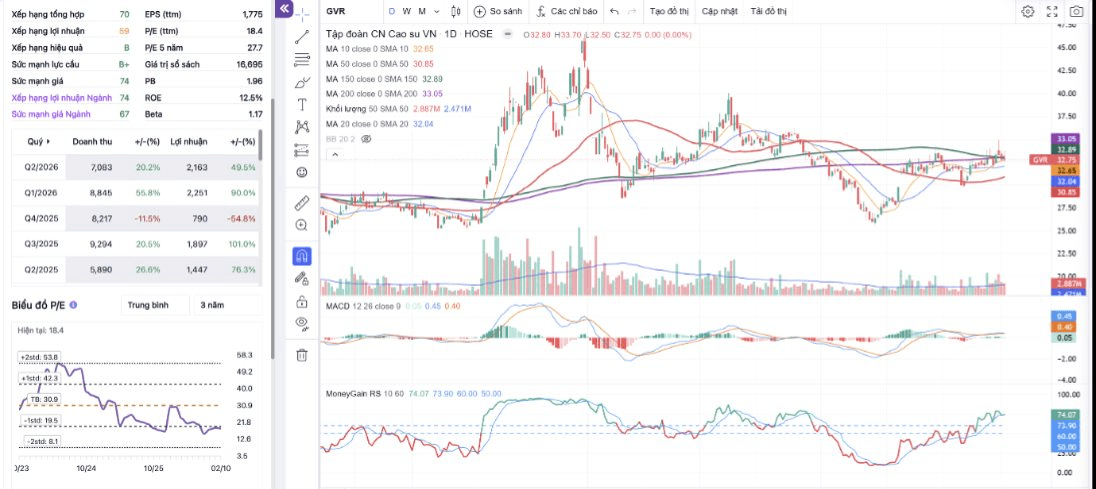
Kết quả kinh doanh cũng cho thấy tăng trưởng không chỉ xuất hiện trong một quý. Quý 1/2026, doanh thu GVR tăng 55,8%, lợi nhuận tăng 90%; sang quý 2, doanh thu tiếp tục tăng 20,2% và lợi nhuận tăng 49,5%. ROE 12 tháng đạt 12,5%. Doanh thu năm 2026 được dự báo khoảng 35.910 tỷ đồng, tăng 23%, trong khi lợi nhuận ròng dự kiến đạt 8.937 tỷ đồng, tăng 68%.
Điểm đáng chú ý nằm ở bảng cân đối. Theo dữ liệu từ MoneyGain, tổng nợ vay/vốn chủ sở hữu của GVR chỉ khoảng 3,9%. Về định giá, P/E TTM hiện khoảng 18,4 lần, thấp hơn khoảng 34% so với P/E bình quân 5 năm ở mức 27,7 lần.
Tuy nhiên, bà Bình Minh cũng lưu ý mức chiết khấu so với P/E lịch sử cần được xem xét cùng cơ cấu lợi nhuận, bởi EPS năm 2026 có đóng góp từ đền bù đất và thanh lý cây.
PVS: Không đặt cược vào giá dầu, mà đặt cược vào backlog
Cái tên còn lại là Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS).
Theo vị chuyên gia, khi dầu vượt 100 USD/thùng, nhà đầu tư dễ nghĩ cách đơn giản nhất là mua cổ phiếu dầu khí. Tuy nhiên, luận điểm đáng chú ý đối với PVS không nằm ở việc giá Brent hôm nay ở 100 hay 110 USD/thùng.
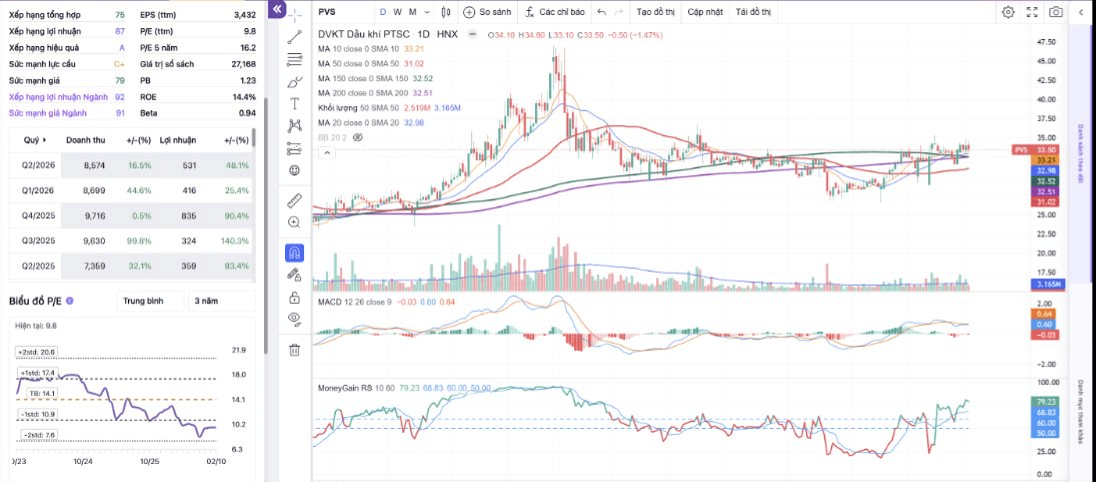
Doanh nghiệp đang bước vào chu kỳ đầu tư dầu khí mới, với lượng hợp đồng và dự án đã ký hoặc đang triển khai đủ lớn để tạo tầm nhìn doanh thu trong nhiều năm. Quý 1/2026, doanh thu PVS tăng 44,6%, lợi nhuận tăng 25,4%. Sang quý 2, doanh thu tăng 16,5%, trong khi lợi nhuận tăng 48,1%.
ROE 12 tháng đạt 14,4%. Doanh thu năm 2026 được dự báo khoảng 39.095 tỷ đồng, tăng 20%; lợi nhuận sau thuế khoảng 2.364 tỷ đồng, tăng 24%. Hệ số tổng nợ vay/vốn chủ sở hữu ở mức khoảng 12%, cho thấy đòn bẩy vẫn tương đối thấp.
Đáng chú ý, PVS đã nhận thư trao thầu (LoA) từ QatarEnergy cho EPIC-1, gói công việc gồm thiết kế, mua sắm, chế tạo, lắp đặt và chạy thử các công trình ngoài khơi quy mô lớn. Quy mô gói được ước tính khoảng 3 tỷ USD và phần việc của PVS có thể chiếm ít nhất 50%.
Vị chuyên gia Mirae Asset lưu ý đây vẫn là con số ước tính cho tới khi doanh nghiệp công bố giá trị hợp đồng chính thức. Ngoài EPIC-1, PVS còn có Lô B – Ô Môn, Lạc Đà Vàng và các dự án điện gió ngoài khơi.
Do phần lớn hoạt động của PVS đến từ cơ khí – xây lắp, vận hành FPSO/FSO và dịch vụ kỹ thuật, kết quả kinh doanh phụ thuộc nhiều hơn vào tiến độ dự án và khả năng chuyển backlog thành doanh thu, lợi nhuận thay vì biến động giá dầu trong một vài phiên.
“Đây là cách tiếp cận khác hẳn việc ‘mua dầu’”, bà Bình Minh nhận định.
PVS hiện cũng được định giá thấp hơn đáng kể so với lịch sử. P/E TTM khoảng 9,8 lần, thấp hơn gần 40% so với mức P/E bình quân 5 năm là 16,2 lần.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/chuyen-gia-mirae-asset-goi-ten-2-co-phieu-tiem-nang-giua-moi-truong-lai-suat-tang-cao-132360.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Luật Chứng khoán sắp sửa đổi: Hàng loạt vấn đề nóng được đưa ra thảo luận
00:02 , 06/10/2026