Cặp vợ chồng 31 tuổi thuê nhà hết 66 triệu/tháng
Có những tháng, riêng tiền thuê nhà đã "ngốn" sạch thu nhập của 1 trong 2 người.
- 28-09-2026Chân dung cháu gái tỷ phú Jensen Huang ngồi cùng bàn nghìn tỷ USD với Chủ tịch Trung Quốc Tập Cận Bình
- 29-09-2026Cầm 3,1 tỷ đồng trả trước 10 năm tiền thuê nhà: Người trẻ ngày càng "enjoy" việc ở thuê?
- 28-09-2026Thuê nhà 15,8 triệu/tháng, cô gái chi hơn 46 triệu cải tạo: 30s có thể chưa mua nhà nhưng phải ở nhà đẹp
- 25-09-2026Thuê nhà 1 triệu đồng/tháng, cặp vợ chồng 9X nhận ra: Khi chi phí sống đủ thấp, nỗi sợ mất việc cũng nhỏ đi
Cách đây 6 năm, Mathilda Huang (khi ấy 25 tuổi) mới chính thức dọn ra ở riêng. Trước đó, cô sống cùng bố mẹ và không mất tiền thuê nhà. Quyết định chuyển ra ngoài sống tự lập của Huang xảy ra vào đúng thời điểm đại dịch Covid-19 bùng phát, khi mọi người đều bị hạn chế ra ngoài, ai cũng ở nhà khiến không gian sống vốn bình thường bắt đầu trở nên quá chật chội.
“Lúc đó tôi cảm thấy căn nhà của mình khá bí bách vì bố mẹ cũng làm việc tại nhà. Ba người lớn ở nhà 24/7 trong nhiều ngày khiến mọi thứ trở nên quá sức” - Huang chia sẻ.
Tại Singapore, việc người trẻ sống cùng bố mẹ cho đến khi kết hôn khá phổ biến. Nhiều người chỉ chuyển ra ngoài khi lập gia đình và đủ điều kiện mua nhà ở xã hội do Cơ quan Phát triển Nhà ở Singapore (HDB) hỗ trợ.
Với những người trẻ mới đi làm như Huang ở thời điểm cách đây 6 năm, thuê một căn hộ riêng đồng nghĩa phải chấp nhận tốn thêm 1 khoản tiền không nhỏ hàng tháng. Tuy nhiên, với Huang, việc có không gian sống độc lập quan trọng đến mức cô không muốn đánh đổi điều đó để tiết kiệm tiền thuê nhà.
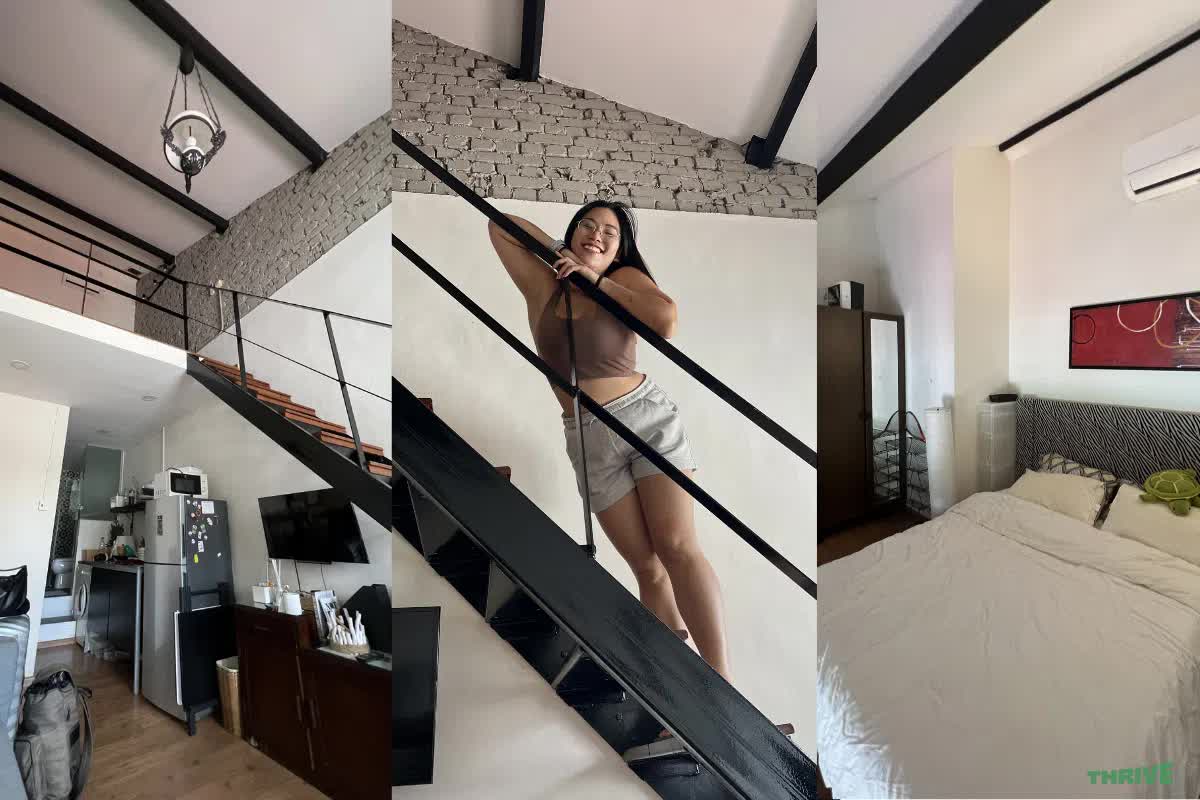
Huang trong căn nhà đầu tiên mà cô thuê
Lấy chồng rồi vẫn ở thuê, mỗi người góp 1 nửa tiền thuê nhà
Năm 2021, Huang kết hôn và vẫn tiếp tục thuê nhà ở riêng với chồng thay vì ở chung cùng bố mẹ. Ở thời điểm ấy, vợ chồng Huang cùng lúc duy trì 4 nguồn thu nhập. Điều này giúp 2 vợ chồng có thể trang trải khoản tiền thuê khoảng 1.900 SGD/tháng (khoảng 38 triệu đồng).
Tuy nhiên đến năm 2022, Huang gặp vấn đề sức khỏe, không thể duy trì thu nhập, đồng thời phỉa gánh khoản viện phí lên tới 23.000 SGD (khoảng 460 triệu đồng). Tình hình tài chính lúc đó của 2 vợ chồng khá căng thẳng. Dẫu vậy, Huang chưa từng nghĩ đến chuyện trở về nhà bố mẹ. Thay vì từ bỏ cuộc sống độc lập, cô chọn cách làm việc nhiều hơn sau khi hồi phục sức khỏe, để có thể tiếp tục duy trì căn nhà thuê.
Hiện tại, vợ chồng Huang đã chuyển sang căn hộ thuê thứ 3. Khi tính cả tiền điện nước và phí dịch vụ, hai vợ chồng chi khoảng 3.300 SGD/tháng (khoảng 66 triệu đồng) cho chỗ ở. Huang cho biết vợ chồng cô sẽ chia đều khoản này, mỗi người đóng góp một nửa.
“Là một cặp vợ chồng có nhiều hơn hai nguồn thu nhập và chưa có con, chúng tôi có ngân sách để dành nhiều hơn cho tiền thuê nhà” - Huang nói.
Tuy nhiên, khoản chi 66 triệu đồng mỗi tháng không phải lúc nào cũng dễ dàng, đặc biệt khi nguồn thu nhập của Huang thay đổi theo từng tháng. Hiện cô làm sáng tạo nội dung tự do nên không có mức thu nhập cố định. “Đôi khi tiền thuê nhà có thể chiếm toàn bộ thu nhập mà tôi kiếm được trong tháng” - Huang chia sẻ.
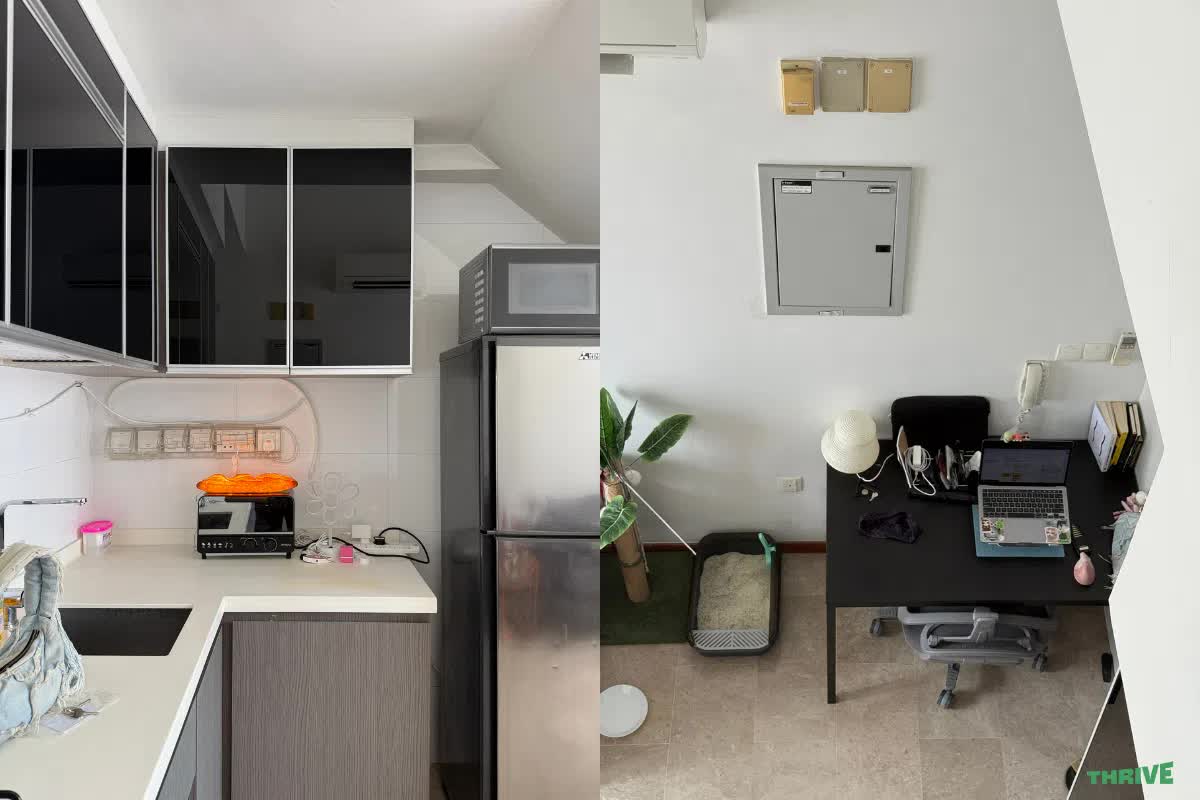
Căn nhà mà vợ chồng Huang đang thuê
Sau nhiều năm thuê nhà, ưu tiên chi tiêu của Huang cũng thay đổi. Trước đây, cô thường xuyên đi du lịch nhưng kể từ khi ổn định cuộc sống cùng chồng, nhu cầu này không còn lớn như trước. Thay vì dành nhiều thời gian cho những chuyến đi, Huang cho biết hiện cô thích ở nhà và tận hưởng chính không gian mà hai vợ chồng đang thuê.
Câu chuyện của Huang cho thấy với một số người trẻ Singapore, tiền thuê nhà không chỉ là khoản chi để có một chỗ ở. Đó còn là chi phí cho sự riêng tư, độc lập và một không gian sống phù hợp với cuộc sống cá nhân.
Lời khuyên cho người thuê nhà
Dawn Cher - Tác giả cuốn sách “Take Back Control of Your Money” (Tạm dịch: Lấy lại quyền kiểm soát với tiền bạc), cho rằng nếu chỉ xét riêng về vấn đề chi phí, tiền thuê nhà có thể được xem là khoản chi không được đưa vào một tài sản tạo thu nhập. Tuy nhiên, trong cuộc sống và hôn nhân, tiền không phải yếu tố duy nhất cần cân nhắc.
Theo Cher, thuê nhà vẫn có thể là lựa chọn phù hợp với những người coi trọng sự độc lập hoặc cần không gian riêng, miễn là họ có khả năng chi trả. Bà cho rằng dành khoảng 20% thu nhập cho tiền thuê nhà là mức hợp lý, còn tỷ lệ lên tới 40% có thể vẫn nằm trong khả năng xoay xở của một số người. Tuy nhiên, bản thân bà cho biết sẽ không muốn dành tới 40% thu nhập cho tiền nhà.
Ảnh minh họa
Daphne Lye - Chuyên gia cấp cao về giải pháp, nghiên cứu và đầu tư tại công ty tư vấn tài chính MoneyOwl, cũng khuyên người thuê nên “trả cho bản thân trước”, tức dành ít nhất 15% thu nhập cho tiết kiệm hoặc đầu tư trước khi phân bổ cho các khoản chi khác. Sau đó, họ có thể kiểm tra xem phần thu nhập còn lại có đủ để trả tiền thuê và các chi phí sinh hoạt một cách thoải mái hay không.
Ngoài tiền thuê hàng tháng, người quyết định thuê nhà cũng nên chuẩn bị thêm khoản tương đương 1-2 tháng tiền thuê để thanh toán tiền đặt cọc. Với những người lựa chọn thuê trong thời gian dài, việc tính cả khoản dự phòng này vào ngân sách ngay từ đầu sẽ giúp hạn chế áp lực tài chính khi chuyển nhà.
(Nguồn: Thrive)
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/cap-vo-chong-31-tuoi-thue-nha-het-66-trieu-thang-209260929174411283.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
Mức lương 20.000 đồng của mỹ nam Việt đắt show nhất 2026
10:40 , 30/09/2026